Navigating the Digital Economy: A Guide to Choosing the Right Payment Services Provider
Industry Information
27/10/2026

Managing multiple digital wallets and fragmented transaction reports often leads to high administrative costs and operational errors for modern merchants. A reliable payment services provider (PSP) solves these challenges by consolidating various payment methods into a single, efficient interface. By utilizing professional payment services, businesses can streamline their cash flow management and focus on scaling their operations in an increasingly cashless market.

What is a Payment Services Provider (PSP)?

A payment services provider is a third-party entity that enables merchants to accept various electronic payments, ranging from credit cards to digital wallets like Alipay and WeChat Pay. While traditional banks primarily focus on core financial infrastructure and lending, a PSP acts as a specialized intermediary that bridges the gap between the merchant, the customer, and the financial institutions. Unlike traditional banks, which may have rigid onboarding processes and fragmented systems, a PSP offers higher flexibility, faster integration, and specialized technical support tailored for retail and e-commerce environments.

Core Categories of Modern Payment Services

To meet the demands of different business models, PSPs offer a diverse suite of tools designed to optimize the checkout experience:

  • Payment Gateways: The digital equivalent of a physical POS terminal, securely authorizing transactions for online stores.
  • Payment Collection Platforms: Centralized systems that allow physical stores to accept multiple QR code-based wallets through a single device.
  • Cross-border Payments: Services that handle currency conversion automatically, allowing merchants to receive local currency while customers pay in their home currency.
  • Installment Services: Options such as "Buy Now, Pay Later" (BNPL) that allow customers to split payments, helping to increase the average transaction value.
  • Subscription Billing: Automated recurring payment setups for service-based businesses or membership models.

How PSPs Ensure Transaction Security

Security is the cornerstone of any financial transaction. Modern payment providers implement multi-layered defenses to protect both merchant funds and customer data:

  • PCI DSS Compliance: Adhering to the Payment Card Industry Data Security Standard ensures that all environments storing or transmitting cardholder data are secure.
  • 3D Secure Authentication: An additional verification step for online transactions that significantly reduces the risk of unauthorized card use.
  • Fraud Detection Systems: Real-time monitoring tools that use algorithms to identify and block suspicious transaction patterns before they are processed.
  • End-to-End Encryption: Advanced technology that masks sensitive data from the moment of entry until it reaches the final processor, making it unreadable to unauthorized parties.

Critical Factors for Selecting a Payment Partner

Choosing the right payment services provider is a strategic decision that affects long-term profitability and operational efficiency. Merchants should evaluate potential providers based on key operational criteria. Compared to the administrative nightmare of applying for individual digital wallets one by one, partnering with a unified platform like eftPay significantly reduces operational burdens:

Operational Dimension Applying for Individual Wallets eftPay PSP Solution
Onboarding Efficiency Requires submitting redundant documents to multiple platforms and navigating lengthy approval processes independently. Features a streamlined digital application process with one-stop support from a dedicated local team.
Payment Coverage Limited to specific payment methods, increasing the risk of losing customers who prefer alternative digital wallets. Comprehensively supports over 20 mainstream payment methods, including Alipay, WeChat Pay, and FPS.
Reporting & Reconciliation Requires logging into multiple back-office systems; manual cross-platform reconciliation is highly prone to errors. Provides a unified backend dashboard to centralize and manage all electronic transaction records effortlessly.
Technical Integration May require multiple terminals at checkout; independent e-commerce integration consumes significant internal IT resources. Offers plug-and-play smart POS terminals for physical stores and simplified APIs for seamless e-commerce integration.

eftPay: The Professional Support

As a leading payment services provider in Hong Kong, eftPay offers distinct advantages for businesses looking to modernize their payment infrastructure. By providing localized services, eftPay understands the unique consumption habits of the Hong Kong market and the specific needs of cross-border retail. A unified payment and settlement system is one of the most effective methods for merchants to reduce operational complexity and improve customer satisfaction. With a single account, merchants gain access to a comprehensive ecosystem of digital wallets, backed by a professional team that provides on-site training and technical assistance.

A Streamlined Path to Launching Your Payment Services

The transition to a digital payment system is designed to be straightforward and non-disruptive to daily operations:

  • Document Preparation: Merchants provide basic company registration (CI), business registration (BR), director identification, and bank account proof.
  • Audit & Approval: Once submitted, the eftPay team handles the verification process with the relevant payment schemes.
  • Technical Integration: Depending on the business type, this involves setting up smart POS terminals in-store or integrating the payment gateway into an online platform.
  • Testing & Go-Live: A final round of testing ensures transactions are processing correctly before the system is fully deployed for public use.

Payment Services Frequently Asked Questions (FAQ)

1. How long does it take for funds to be settled into the merchant’s bank account?

Transactions processed through a PSP are typically settled within T+1 or T+2 business days. This means funds are automatically cleared and transferred to your designated bank account shortly after the transaction day.

2. What key factors should a merchant consider when choosing a PSP?

Merchants should look beyond just transaction fees. Important factors include the range of supported payment methods (local and international), the stability of the technical infrastructure, the transparency of the settlement cycle, and the availability of local customer support.

3. How do payment services providers protect transaction data?

PSPs use a combination of PCI DSS compliance, tokenization, and end-to-end encryption. These technologies ensure that sensitive payment information is never stored in its raw form, protecting both the business and the consumer from data breaches.

4. Can a PSP support payments for both online stores and mobile apps?

Yes. Most modern providers offer omni-channel solutions. This includes API-based gateways for websites, SDKs for mobile applications, and physical POS terminals or QR codes for brick-and-mortar locations, all managed through a single backend.

5. How are transaction disputes or refunds handled?

Disputes and refunds can be managed directly through the merchant portal. A PSP provides a clear audit trail for every transaction, allowing merchants to trace payments by transaction ID and issue full or partial refunds back to the customer's original payment method efficiently.

Contact the eftPay professional team today for a tailored consultation on how our payment services can help grow your business.

               Back to Menu
(轉載)AlipayHK接入近500繳費商戶 再推最高1175元扣稅優惠
Industry Information
09/04/2025

AlipayHK覆蓋全港繳費服務,為市民「點指」間一鍵解決生活繳費瑣事,同時積極推動香港公共服務數碼轉型。截至目前為止,AlipayHK繳費服務商戶已接近500個,成為全港繳費服務最齊全的電子錢包。為更鼓勵市民使用電子繳費服務,本月AlipayHK更推出高達港幣1,175元扣稅優惠,減輕市民的稅務負擔。

最常用AlipayHK繳付電話費

AlipayHK已整合近500個生活繳費服務商戶,服務範圍涵蓋水電煤、電話費、稅務、違例泊車罰款、償還學資處學生貸款等。用戶透過AlipayHK首頁左下方「掃描」功能,掃描政府或機構賬單上的轉數快二維碼即時繳費,或於AlipayHK 內頂部搜索 「繳費專區」輸入賬單編號等即可完成支付。

數據顯示,市民最常用AlipayHK繳付電話費,其後是電費、煤氣費、稅務和差餉。AlipayHK繳費更可賺取A. Point積分,A. Point當現金或換券使用,繳費如交稅亦提供分期服務甚至低至零手續費。同時,AlipayHK更設有信用卡還款服務,用戶只需一次輸入信用卡號完成綁定即可清還卡數。

AlipayHK接入近500繳費商戶,再推最高1175元扣稅優惠。

設提醒功能無憂逾期繳費

AlipayHK最近更新增賬單提醒和自動繳費便利功能,每月自動接收賬單費用提醒;如用戶開通自動繳費服務,AlipayHK亦會自動協助繳費,避免用戶逾期繳費問題。現時首次使用還款服務可獲港幣10元繳費禮券,而初次使用信用卡還卡數首港幣2,000元可享零手續費優惠。


繳稅使用量飆升九成  4月推重磅優惠

23/24年度一期稅務透過AlipayHK繳交稅款筆數按年激增90%,其中逾4成用戶選擇用信用卡或分期服務款項,顯示市民善用電子支付工具優化現金流。

第二期稅款即將到期,AlipayHK即日起至4月30日推出限時優惠,每日搶扣稅券,中午12時進入繳稅專區,即有機會獲取最高港幣1,175元扣稅優惠。另外,更可參加Ant Bank退稅抽獎,參與指定任務可享最多7次抽獎機會,頭獎可獲5,000元現金退稅或港幣5,000元旅遊禮券。於AlipayHK首頁上方搜尋欄輸入「交稅」,即可進入專區查閱優惠詳情。

資料來源:am730


               Back to Menu
(轉載)八達通持續創新與服務優化 推動數碼支付 拓展國際支付版圖
Industry Information
21/03/2025

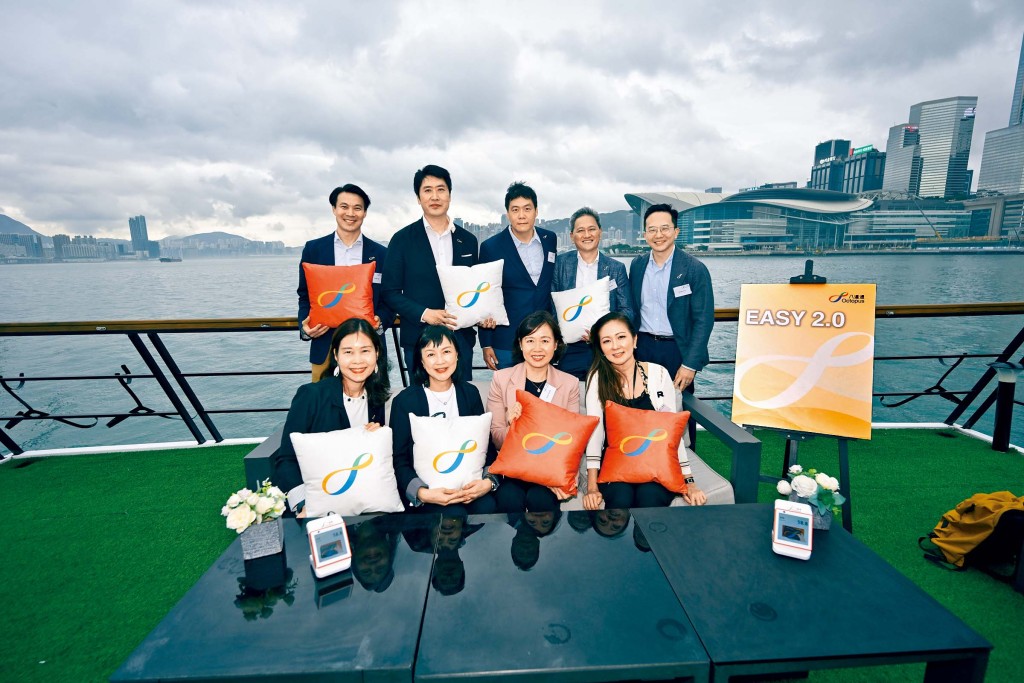
八達通進入Easy 2.0時代,致力於數碼化、生活化和無縫跨境支付體驗,讓市民生活更輕鬆。

不斷推陳出新,致力於提升用戶的支付體驗。隨着全球經濟的融合,八達通也積極拓展無縫跨境支付網絡,旨在推動政府的發展藍圖,為用戶提供更便捷、更安全的支付選擇。八達通榮獲《星島日報》頒發的星鑽最佳「電子支付平台」大獎,不僅是對其服務質量的肯定,更反映了其在行業中的領導地位,實至名歸。

Easy 2.0數碼支付體驗的全新定義 涵蓋數碼化、生活化和旅遊3大範疇

八達通推出了Easy 2.0計劃,旨在重塑香港市民的支付體驗。這一計劃以數碼化、生活化和旅遊為核心,對於已經習慣使用八達通的香港人來說,無疑是一次重要的升級。

據統計,目前幾乎每位香港市民都擁有一張八達通卡,而近半數的用戶亦有使用手機八達通。隨着Android系統的快速發展,手機八達通的使用量在去年增長了24%。Easy 2.0的願景是讓每部手機都有手機八達通,不論使用者的年齡或背景。

值得注意的是,客戶群體的年輕化趨勢,特別是Z世代的崛起。在八達通App的用戶中,三分之一的用戶為年齡介乎17至28歲的年輕人,他們的網上消費支付金額增長了50%。這顯示年輕消費者對便捷支付方式的強烈需求,並促使八達通不斷創新。

八達通市場推廣、傳訊及數據總監吳雪虹(Jaslin Goh)指,「去年八達通開放的士支付網絡給其他支付平台,這一舉措引起業界廣泛關注。儘管在公司內部和董事會曾進行過多次討論,但最終決定是基於滿足客戶需求,特別是內地旅客的期望。這一改變不僅是商業策略,更是對客戶體驗的提升,標誌着Easy 2.0的真正開始。」

八達通正式宣佈進入Easy 2.0年代,涵蓋數碼化、生活化和旅遊3大範疇。

全民手機八達通 提升生活便利性

隨着全港所有手機品牌支援手機八達通,客戶不僅能攜帶實體八達通,還能輕鬆使用八達通服務,實現「一機在手,暢行無阻」。Jaslin稱,「我們的用戶中有三分之一是 Gen Z,顯示年輕人對八達通的廣泛接受度。為滿足不同用戶的個性化需求,我們提供多款卡面設計,包括經典卡通、動漫主題及本地藝術家合作款式。此外,我們將推出全新的手機八達通及八達通卡 P2P 支付功能,讓客戶輕鬆快捷地進行轉賬,提升日常生活中的支付便利性。」八達通全力支持的士電子支付,參與的士車隊均可接受八達通支付,並且的士司機可透過商用版八達通 App 收款。過去4年,八達通流動收款機增長四倍,支付交易量增長67%,目前已有29,000名的士司機使用該服務。

支持香港旅遊業發展 提升旅遊體驗

八達通在旅遊領域扮演着重要角色,已成為旅客的首選支付工具。據統計,七成的旅客選擇使用八達通,其中不少人偏愛手機八達通。去年,活躍用戶數量更是翻倍,使用量增長了三倍。隨着深度旅遊的興起,越來越多的旅客選擇探索本地藝術和文化活動,並利用八達通在全港19萬個支付點進行消費,包括沙田馬場、大埔林村和啟德新區等新興熱點。

為了滿足對沉浸式旅遊體驗日益增長的需求,八達通積極支援中小微企業(MSME)提供無現金支付解決方案,確保本地居民和旅客享有無縫的交易體驗。八達通擁有廣泛的小商戶網絡優勢,讓旅客無論在飲食、娛樂、購物還是搭車方面,都能享受流暢的支付體驗。透過擴展實體卡至手機八達通的支付點,並簡化微信支付和信用卡的增值服務,提升旅客的使用體驗。

自八達通全國通卡推出以來,已累積消費逾港幣8,200萬元,覆蓋內地336個城市,使公共交通乘搭更為便利。此外,八達通計劃推出全新的旅客卡,適用於全國公共交通,並推出城市旅遊通行證,幫助旅客輕鬆探索城市。Jaslin透露,八達通即將推出「Call 車易」,這一網約車服務允許用戶通過八達通 App 輕鬆打車,費用自動從八達通銀包扣除,轉換為港幣付款。這一系列舉措將進一步提升旅客在香港及內地的整體旅遊體驗。

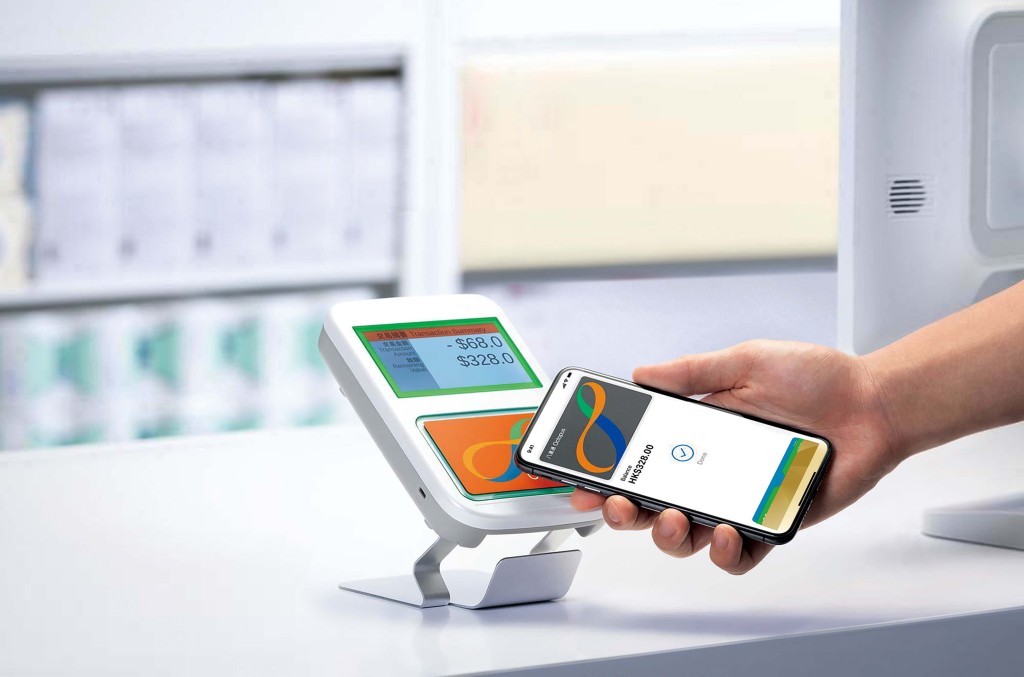
全港有一半人口選擇使用手機八達通。

引領無現金支付的新時代

在談及電子支付的效益時,Jaslin表示,「近期的工展會和農曆新年推廣活動取得了顯著成功,參與的消費點超過19萬,消費額範圍從五百元至過千元不等,計劃更推動了我們Easy Earn『好賞嘟』獎賞計劃。」此外,備受期待的828樂悠節將於今年8月28日再次舉行,去年活動吸引了64個品牌參與,今年預計將增至超過100個品牌,將為顧客帶來更多優惠和精彩體驗。

在技術方面,Jaslin提到,系統將持續更新,預計有65%的合作夥伴將升級至最新的Reader 3.0版本。為了促進無現金支付,八達通還不斷支持小商戶,提供首6個月的免費優惠,並為商戶配備讀卡器,持續資助中小微企業使用電子支付,旨在為市民帶來便利。

八達通目前正推動全面的數碼化轉型,讓八達通融入每部手機,目前已有50%的用戶使用手機八達通。Jaslin強調,八達通致力於打造親民、快速、方便和安全的數碼化形象,讓數碼支付更貼近市民的日常生活。


進軍國際市場 接連全球

談到未來的發展計劃,Jaslin指八達通即將與全球最大電子商務平台之一合作,這一舉措將進一步擴展八達通的應用場景,使其在用戶日常生活中更為普及化。同時,八達通將支援極受消費者歡迎的二手交易平台,讓用戶能在更多生活場景中輕鬆使用八達通。

除了在高鐵和的士提升服務外,八達通計劃深化在其他交通及支付領域的合作,提升整體用戶體驗。Jaslin表示,「公司目前正積極拓展國際支付網絡,目標是讓八達通的服務覆蓋更多地區,包括預計於今年內將支付服務擴展至日本,讓旅客可以透過使用八達通App掃瞄日本商戶的二維碼進行付款。」目前,八達通已與銀聯合作,覆蓋超過3000萬個支付點,並成功接入國內的微信支付點,並支援PromptPay和ZeroPay等支付系統,為用戶提供更廣泛的國際支付選擇,進一步鞏固其在全球市場的地位。

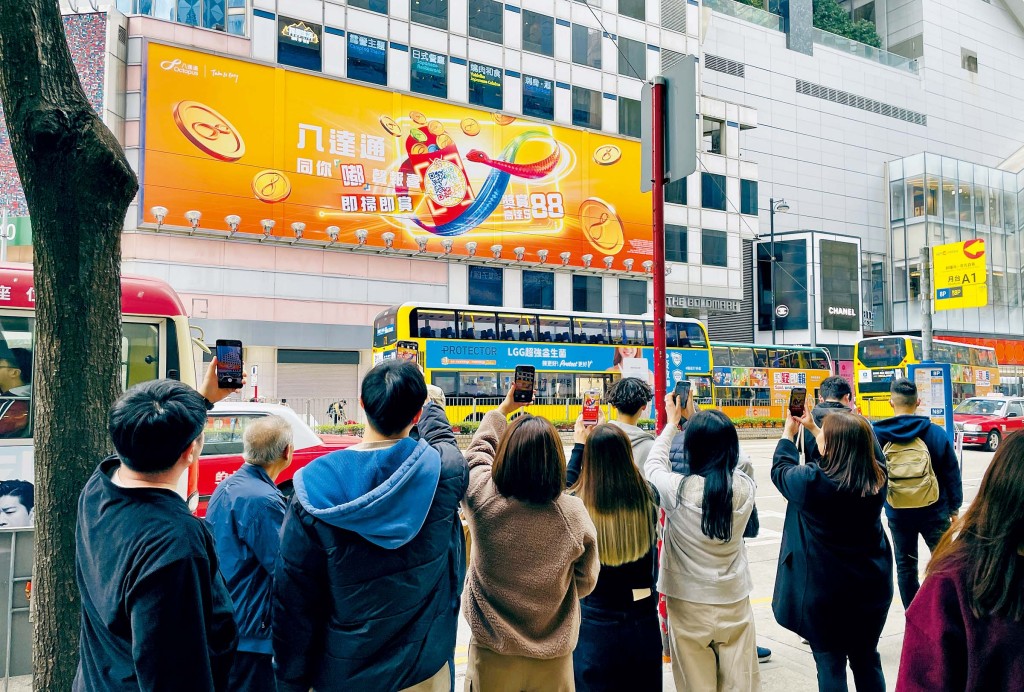
八達通推出的「嘟聲報喜」搶利是活動,吸引全港市民踴躍參與。


資料來源:星島網

               Back to Menu
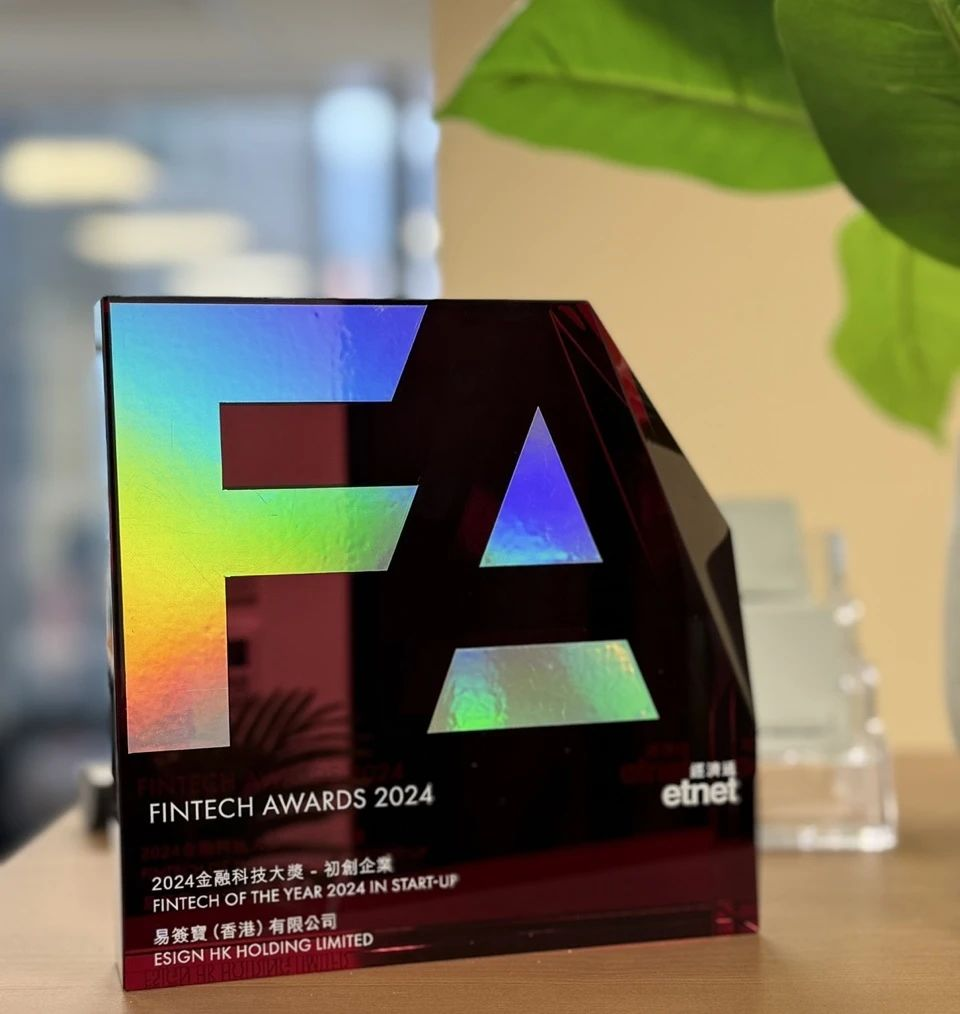
(轉載)港媒爭相報道 e簽寶與金融科技巨頭同台領獎
Industry Information
18/03/2025
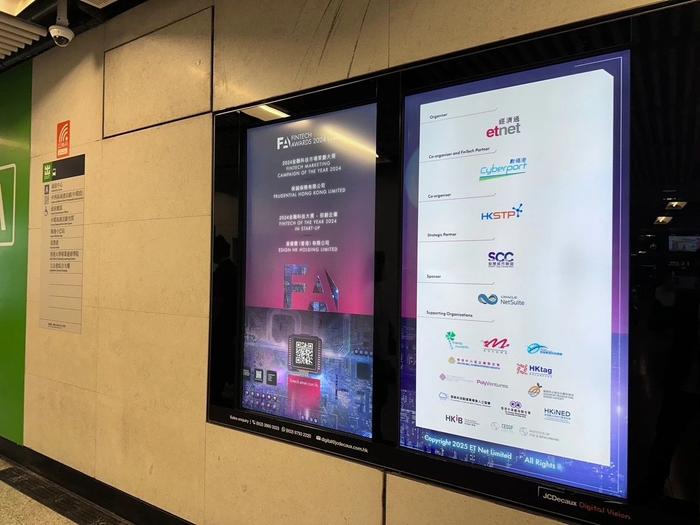
近日,香港的各大報紙、地鐵廣告、電視新聞等頻繁出現eSignGlobal這個品牌,這是為何呢?
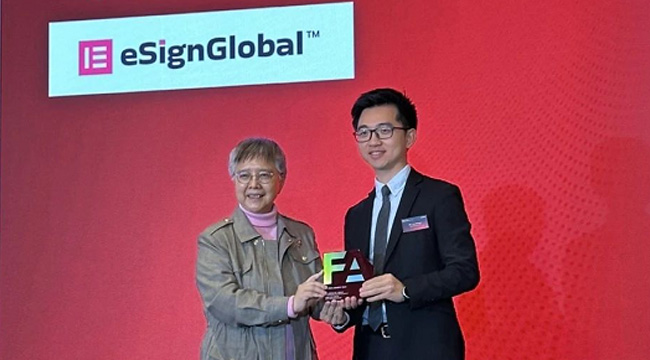
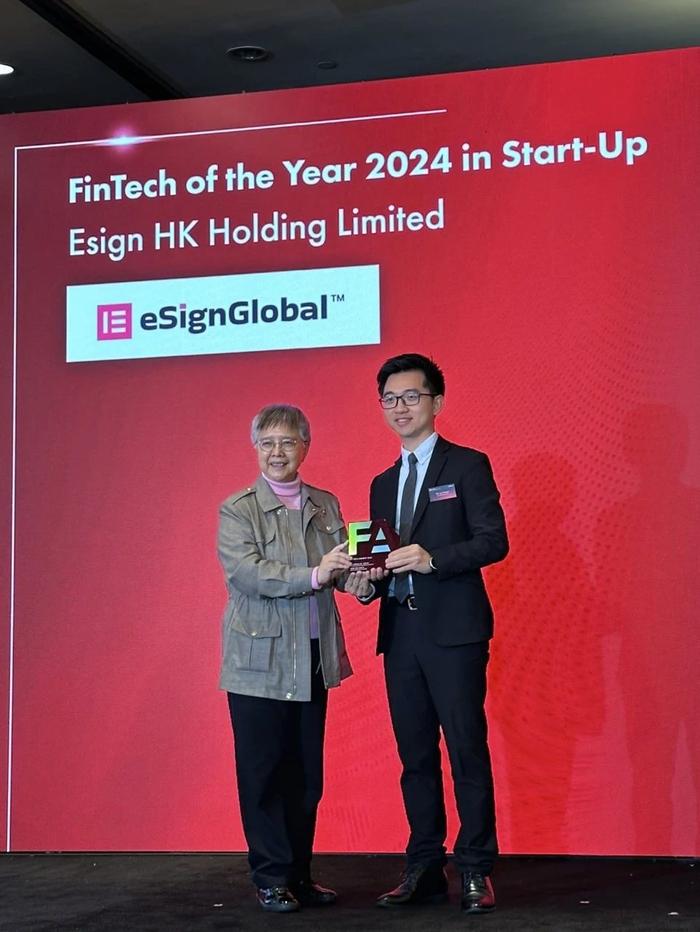
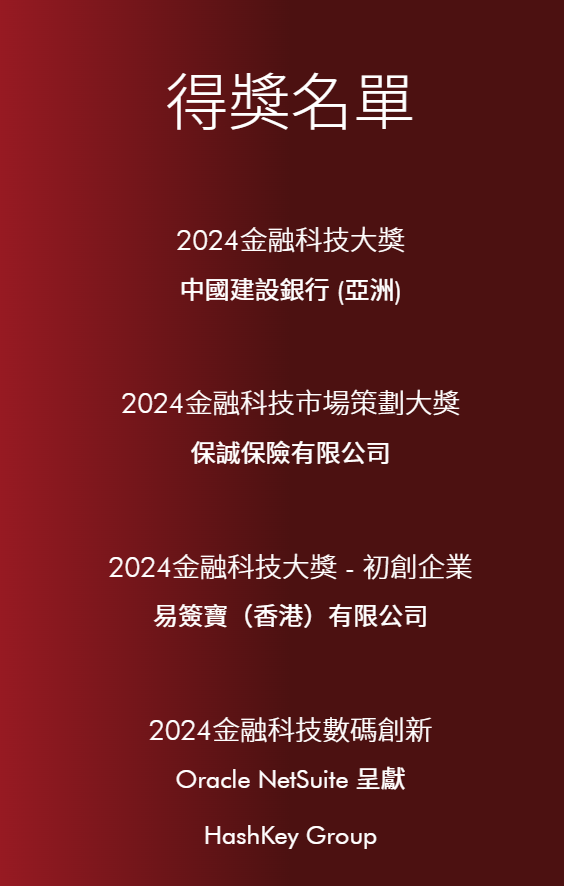
原來是因為,在3月13日在香港盛大舉行的「2024金融科技大獎」頒獎典禮上,eSignGlobal憑藉其卓越表現脫穎而出,成為了媒體關注的焦點。
易簽寶(香港)有限公司(eSignGlobal)憑藉在電子簽名技術領域的卓越貢獻,榮獲了“OutstandingComprehensive eSignature Technology Service”(傑出全面的電子簽名技術服務)獎項,並由智慧城市聯盟創辦人及榮譽會長、太平紳士、香港大學計算機科學系鄧淑明博士親自頒發了這一榮譽。這是對eSignGlobal技術實力的認可,也是對我們長期以來致力於推動金融科技發展的最佳證明。
2024年金融科技大獎由ET Net連續第八年舉辦。作為全球金融中心,香港在引領創建永續數位經濟方面具有獨特優勢,技術與環境責任在這裡相輔相成。「創新與開創永續數位經濟」強調了產業領袖、新創公司和創新者在推動永續未來方面的努力與貢獻,特別是透過創新的金融科技解決方案。這個獎項不僅旨在表彰技術進步,還著重展示那些在金融領域優先考慮永續性、包容性和道德實踐的措施。


作為「金融科技發展獎」的獲獎單位,eSignGlobal深知科技創新對於金融業的重要性。自成立以來,eSignGlobal深耕電子簽名服務領域,致力於透過電子簽名技術,完成企業與企業的連接,從而建立完善的智慧商業信用體系。在香港,eSignGlobal已經服務了包括數碼港、中建國際、EFTpay等在內的200多位優質客戶。


出海已然成為大勢所趨。為賦能中國企業全球化之路,打造一個由中國主導的電子簽名體系,eSignGlobal在全球範圍內搭建了三大數據中心,並在中國香港設立了國際化業務總部,以便更好地適應不同國家的法律法規要求,為不同地區的客戶提供更加穩定、高效的服務,同時吸引更多的國際客戶,推動其全球電子簽名體系的建設。


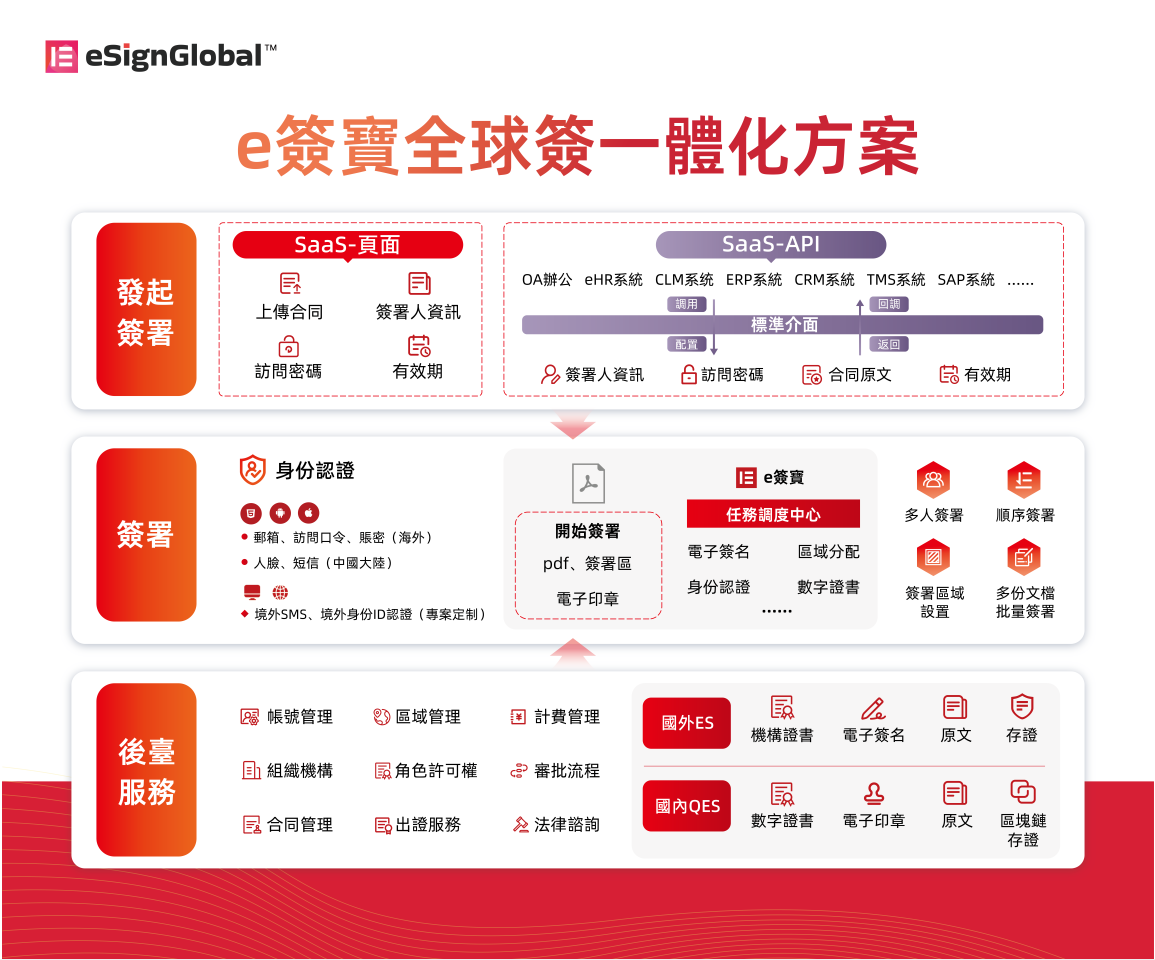
eSignGlobal基於AI技術打造的智慧化電子簽名服務平台,根據不同國家和地區的法律要求,提供客製化的電子簽名服務。在合約簽署環節,eSignGlobal有效解決了跨國簽署效率低、合約管理困難、法律效力缺乏保障等問題,大幅提升跨國簽署及合約管理效率,輕鬆解決全球化簽約難題。
eSignGlobal的國際化佈局不僅為中國企業提供了跨境簽署解決方案,也為業界樹立了一個標竿。
秉承科技普惠的理念,e簽寶在電子簽名領域不斷推陳出新,並於2024年年底,發布了行業首個合約大模型,實現智能擬定、審查、存證全流程自動化,成為行業技術標竿。
e簽寶合約大模型,整合了先進的語意分析、合約審查、風險識別等尖端技術,為合約管理帶來了革命性的變化。它能夠自動解析合約文本,精準提取關鍵訊息,實現合約的智慧分類、歸檔和檢索,大大提高了合約管理的效率和準確性。
從“電子合約”到“智慧合約”,e簽寶每一次技術創新都引領了產業的變革。
未來,e簽寶將持續深耕電子簽名產業,不斷拓展應用場景,提昇技術水平,推動金融科技產業的持續健康發展。我們相信,在金融科技的大潮中,e簽寶將始終站在潮頭,引領產業變革,為建構更安全、便利、高效的金融生態環境貢獻自己的力量。
感謝所有支持和信任e簽寶的用戶和合作夥伴,是你們的信任和支持讓我們不斷前進。未來,我們將繼續攜手共進,共創金融科技的美好未來。


資料來源:東方財富網

               Back to Menu
(轉載)香港電車下月增 12 種電子支付
Industry Information
13/07/2023

香港電車公司今日(26 日)召開傳媒茶聚宣布今年不會申請加價,同時亦會增加付費方式。香港電車現時在 100 輛電車上安裝了新拍卡機,能夠接受信用卡、支付寶、銀聯閃付等 12 種電子支付工具

香港電車自今年 6 月起已逐步推出電子支付系統,為市民提供更多繳付車費的選擇。新拍卡機支援信用卡、流動支付裝置及流動支付二維碼。電車公司預計今年 7 月所有電車路線均會支援 12 種電子支付方式,連同八達通及現金,乘客共享14種繳付車資選擇。當系統發出「多謝」聲響並顯示「歡迎乘搭」,即代表成功繳付車資。


拍卡付款

  • VISA
  • Mastercard
  • 銀聯
  • JCB

流動支付

  • Apple Pay
  • Google Pay (Android)
  • SAMSUNG Pay
  • HUAWEI Pay

掃描二維碼

  • AlipayHK「易乘碼」
  • 支付寶乘車碼
  • 銀聯雲閃付「乘車碼」
  • BoC Pay「乘車碼」


去年(2022 年)申請加價的香港電車表示由於通關、旅客增加及香港經濟開始復甦,現時電車載客量基本上已回復至肺炎疫情前約九成,其中旅客佔約一至兩成。香港電車董事總經理戴弘博估計,乘客量將會有正面增長,但具體幅度仍有待觀察。戴弘博役坦言,近年電費、人力成本均大幅上漲,「永遠都有加價壓力」。但電車公司亦同時強調現時公司財政穩健。

戴弘博稱電車車票和非票務收入各佔一半,而即使企業和明星應援包車一日最低收費 100 萬港元,查詢包車細節的公司仍絡繹不絕。電車公司表示希望未來可以跟不同機構團體合作,為市民提供更多免費乘車日。

電車公司表示,現時旗下 160 輛電車中已經有 100 輛安裝了能夠接受 12 種支付模式的新款收費器,預計 7 月內在全線電車安裝上述新款收費器,以便利沒有八達通或零錢的乘客。電車公司又稱,目前有 550 名員工,人手空缺僅為 1 成半,未有打算輸入外勞。


資料來源:unwire.hk


               Back to Menu
(轉載)科技創新推動高質量發展 (廖錦興博士)
Industry Information
18/05/2023

國家在「十四五規劃」確立了香港作為「國際創新科技中心」,當中定位對科技界有莫大裨益。政府在本年度《財政預算案》中,強調將會從數字經濟、人工智能(AI)超算中心、「智方便」平台、電訊業基建、數碼轉型和第三代互聯網(Web3)等多個範疇,推動經濟朝高質量發展,並同時撥款資助,以促進科技創新。

政府作為全港最大僱主,除協助產學研及創科發展之餘,亦具備相當條件採用本地科研成果,但長期以來,政府對經濟奉行「積極不干預政策」,採購機制欠缺彈性。因此,政府若能夠主動採用本地科研產品和技術,不僅能提升績效、邁向智慧城市的目標,更可推動官產學研,以及支持本地科研初創。

根據2021年的立法會文件,貿易發展局推出「香港.驅動創科」和「貿發網採購」等計劃,旨在推廣香港的科技產品。此外,政府資助合資格本地公司/機構在公營機構試用其研發成果,4年來共有205個項目受惠,總額約4.24億元。抗疫期間,創新科技署推出「遙距營商計劃」,支援企業採用資訊科技方案。

與此同時,政府於2019年成立智慧政府創新實驗室,協助政府部門從業界引入資訊科技方案。至2021年底,該計劃為19個部門提供業務需求配對解決方案,涉及物聯網、區塊鏈、人工智能和機械人科技等範疇。


筆者在此建議政府考慮以下三點:

一、加快使用自家科技產品或技術:各國政府都傾向支持及優先採用本土的科技產品,香港政府應該以身作則,在遵守公平原則下,盡量採用本地產品,從而促進業界和初創企業的發展。貿發局亦可透過外國辦事處推廣本地初創的專利或科研成果;

二、善用IP優勢,振興經濟:香港定位為區域知識產權貿易中心,應善用香港法治、國際化及健全制度的優勢,推動知識產權商品化。另一方面,由於本港不少企業都有工業專利,政府應主動發掘並協助其產業和市場化,從本地至海外市場,提升自家品牌的形象和地位;

三、協助香港科研成果融入內地市場:目前不少前沿科研成果,由於各種因素而未能打進內地龐大市場,港企懷才不遇的情況時有發生。例如國家日益重視生物科技發展,並取得嶄新成就,惟香港與內地的體制、機制銜接不暢,導致生物材料和儀器跨境流通不便。港府應直接向中央提出深化中港科研成果及創科產品的合作,以發揮協同效應,實現共同發展。


資料來源:hkej.com

               Back to Menu
(轉載)港力推「央行數碼貨幣」 穩定金融除隱患
Industry Information
18/05/2023

香港文匯報訊(記者 岑健樂)近年隨着區塊鏈技術的發展,一些新形式的加密貨幣(如穩定幣)通過儲備央行貨幣和政府證券獲得穩定的價值,使之成為更適合現代生活的無現金支付手段。然而這些由私人公司掌握的支付基礎設施,及其加密貨幣的去中心化特點,會是國家的金融和經濟穩定的巨大隱患,環球央行及政府為應對相關挑戰,近年大力研究推出自己法定的「數字貨幣」,即「央行數字貨幣」(香港將「數字貨幣」稱為「數碼貨幣」)。

香港除即將公布「數碼港元」的先導計劃外,在推動「央行數碼貨幣」發展方面,金管局其實還做了不少工作,包括與多間亞洲央行進行合作。


促多地央行合作

金管局認為分布式分類賬技術(Distributed Ledger Technology,簡稱 DLT)具有巨大潛力,因此自2017年起一直研究「央行數碼貨幣」,以了解其優勢和潛在的應用。2017年,金管局與三間發鈔銀行和香港銀行同業結算有限公司合作啟動以香港地標「獅子山」命名的LionRock項目。這個概念驗證項目旨在探討「央行數碼貨幣」在處理大額支付以及以貨銀兩訖方式結算證券的潛在應用。2019年,金管局與泰國中央銀行啟動「Inthanon-LionRock」項目,研究「央行數碼貨幣」於跨境支付的應用。項目於2019年12月完成。

2020年,「Inthanon-LionRock」項目進入第二階段。2021年2月,隨着中國人民銀行數字貨幣研究所和阿拉伯聯合酋長國中央銀行的加入,加上國際結算銀行創新樞紐轄下香港中心的大力支持,項目已進入第三階段,並已重新命名為「多種央行數碼貨幣跨境網絡」(mBridge)。mBridge項目於2022年第三季邁進試行階段,進行為期六個星期的試行,共有來自四個司法管轄區的20間銀行參與,利用mBridge平台進行超過160宗支付及外匯交易,總額逾1.71億港元。


mBridge項目是全球其中一個率先以多種「央行數碼貨幣」為企業跨境交易進行真實結算的項目。


資料來源:wenweipo.com

               Back to Menu
(轉載)港設「AI開放推廣平台」 增經濟活力
Industry Information
17/05/2023

人工智能(AI)正逐步成為新時代產業革命與社會經濟發展的新型支撑力量,以GPT-4為代表的新一代人工智能語言模型,近期席捲全球,再一次說明AI正在各領域被廣泛運用。特區政府現時正就建立「人工智能超算中心」進行可行性研究,筆者認為,當局應同時對AI產業發展進行前瞻性部署,圍繞「人工智能超算中心」規劃「一中心六平台」(即「1+6」)格局,打造香港人工智能環聯中樞,為香港、國家實現高質量發展源源不斷注入動力。


前瞻部署 超算中心「1+6」格局

人工智能是實現高質量發展的重要驅動力,據預測,至2030年,AI將為中國GDP帶來最高26%的額外增長、為全球GDP帶來最多14%的額外增長。在建設國際創科中心的目標下,香港近年開始聚焦AI發展和應用,特區政府也作出了顯著努力,不過在Tortoise 2021年發布的「全球人工智能指數」中,香港在62個國家和地區中排名第20,可見本港AI產業仍有進一步發展的空間。

「人工智能超算中心」能夠滿足發展AI日益增長的智能算力需求,是引領數碼經濟、智能產業、智慧城市、智慧社會發展的關鍵性信息基礎設施,也是推動AI發展的關鍵要素。包括深圳、珠海在內的超過30個內地城市,已經建設或提出建設超算中心;日本、韓國、新加坡、中國台灣等國家及地區的超算中心,亦已發展多時。

特區政府日前已經啟動建設「人工智能超算中心」可行性研究,鑑於超算中心屬於前沿性重大基建,本港現時管理此類中心的經驗並不豐富,超算中心未來的運營機制要全面、細緻考量。另外,超算中心並不僅僅能供應算力,同時也能為AI發展發揮巨大的輻射和集聚作用,因此筆者建議,也應瞄準此時機,一併做好AI發展前瞻性策略部署,圍繞超算中心規劃6大AI發展平台,構建「一中心六平台」即「1+6」格局,打造人工智能技術、人才、產業的環聯中樞,讓AI技術高效轉化為發展動力。

發展AI離不開算力支撑,現時香港科研機構和企業需要付費,向海外或內地的算力中心「購買算力」,不便隨時按需取用,限制了本港AI技術發展與應用。因此,首先應該藉「人工智能超算中心」,推出「公共算力服務平台」,為有需要的政府部門、本地大學、科研機構和企業,提供更便捷的算力服務。


推廣AI應用 令各行各業受益

AI需要與產業結合,才能成為生產力,發展「人工智能開放推廣平台」,一方面可以積極向既有產業推廣使用AI,令各行業都能從AI發展中受益,加強產業數碼化轉型,從而提升本港整體創新力和生產力,重塑香港商業、社會及勞動人口的活力;另一方面,「AI+應用」正在內地各行業快速普及,而且內地企業眾多,需求旺盛,藉「人工智能開放推廣平台」,連通粵港AI產業,不但能為香港提供足夠規模的AI應用場景,亦有助推進粵港AI應用聯合創新,助力數碼灣區建設。

除此之外,還要利用香港的國際化優勢,通過「人工智能開放推廣平台」,向海外推廣香港AI發展成果,既可以為優化數碼發展的國際環境貢獻香港力量,也有助吸引國際頂尖創新資源於香港或大灣區落地,促進香港產業多元化發展,創造更多優質就業機會。


助轉型智能製造 推新型工業化

「人工智能超算中心」不但能夠提供超強算力,還能帶動改進算法,增加數據積累,這些都能為AI技術持續創新發展、創造更多應用場景奠定基礎。圍繞「人工智能超算中心」,建立切合本港特色的「人工智能研發與應用轉化平台」,鼓勵「官產學研」合作,就AI技術進行先導性應用研發,同時開發更多AI應用場景,進一步促進AI與本港產業結合,將創新技術轉化為產業應用,以及提升本港產業的競爭力。

當局在《香港創新科技發展藍圖》中,提出要「完善創科生態圈,推進香港『新型工業化』」,旨在本地發展高增值產業及產業鏈,而人工智能是達至此目標重要的手段之一。構建「人工智能工業融合平台」,加速推動AI創新要素向工業聚集,協助製造業利用創新科技升級轉型,將會極大有助於「新型工業化」發展,成就「香港製造」。

事實上,智能化發展是製造業高質量發展的必由之路,內地多年來努力推動製造業智能化轉型,二十大報告中也提出,要推動製造業高端化、智能化、綠色化發展,而「人工智能新型工業平台」也有助加強兩地製造業合作,共同推動粵港澳大灣區製造業向高端轉型升級。


構建產業生態圈 吸才助創新

AI與大數據分析、雲端運算、網絡安全等新技術關係密切,接下來還要以「人工智能超算中心」為核心,構建「人工智能產業聚合平台」,聚合AI產業鏈上下游各類企業,包括雲端存儲公司、大數據中心、數據處理公司等,從而加速業務聚合、資源聚合和戰略聚合,不僅可以提升產業內各類企業之間互聯互動的效率,亦能達成通力合作的產業聚合生態圈,更加有效地支撑AI發展。

人才是科技發展的核心資源,而蓬勃的產業是吸引和培養人才的根本保障,藉着構建AI聚合生態圈,應該逐步發展形成支撑香港科研創新的「科技人才聚集平台」,吸引海內外科研人才、研發團隊、科技領軍人才及各類專業技術人才來港發展,同時培養本地人才,為香港創新科技產業發展源源不斷輸送創新力量。

打造香港「人工智能環聯中樞」,不僅可以賦能香港發展,推動香港進入全新的智能時代,對於實現建設國際創科中心的願景,也會有長遠的正面影響;同時,這也是以新一代人工智能技術作為重要戰略手段,發揮香港的獨特優勢,為國家的現代化進程積極貢獻力量。


資料來源:hket.com

               Back to Menu
(轉載)eftpay:3月通關後電子錢包交易額、筆數按月雙位數增長
Industry Information
11/05/2023

本地聚合支付平台易付達(亞洲)(eftpay)主席及行政總裁勞俊傑分享通關後支付數據,受惠通關帶動訪港人流,本港3月電子錢包交易額和筆數按月達雙位數升幅,以國內電子錢包支付交付較多。4月中受惠消費券帶動,電子錢包交易金額和筆數按月倍增。「五一黃金周」電子錢包交易亦有增長,集中高質消費,以珠寶、首飾交易較多,反映本港近幾月銷售復常趨勢正面。展望下一個長假期為10月,相信暑假人流亦會增長。


談及疫情後eftpay 定位,勞俊傑表示,雖然港府預期今次是最後一次派發消費券,有少許擔心電子錢包使用率不如之前,但是隨著通關旅客增加,電子支付各項優惠亦會吸引市民繼續使用,相信電子錢包是大勢所趨。勞俊傑又指,eftpay將引入更多海外電子錢包,早年已接入台灣的「街口支付」,韓國的海外電子支付平台GLN等,可支援日圓、韓圜、新加坡幣等東南亞幣值,目前亦與泰國電子錢包洽談接入支付。


勞俊傑表示,疫情後除了接入更多海外電子錢包外,亦會以各方面考量為商戶提供更多增值服務,如最新推出「智付易(RemoPay)」支付方案 ,商戶可直接以 WhatsApp或電郵方式發送支付連結,給顧客付款。顧客點擊打開連結後即可進入支付頁面,並從中獲取金額等訂單資料,揀選心儀支付方式和付款。現時支援 5 款主流電子支付方式,包括Visa 、Mastercard、 WeChatPay、Alipay、銀聯卡。他表示,對於經營網店的商戶 ,更容易處理訂單及遠端收款,未來RemoPay 將會支援更多支付方式。


資料來源:Mingpao.com

               Back to Menu
(轉載)勞俊傑 - 勿錯失通關頭啖湯|易付+營商
Industry Information
12/12/2022

最近看了兩則與電子支付相關的新聞,一則是BoC Pay接通KMB,一則是房協接受電子錢包交租,覺得香港電子支付發展經多年推廣,真的慢慢趨向成熟了!雖然尚未如國內般一機在手通行無阻,但能做到搭巴士、交屋租都可以,基本接通日常生活衣食住行所需,也可算是階段成就。

用手機掃碼付車費不是新鮮事,九巴及龍運巴士的電子支付系統「e度嘟」早於2020年起試用,至今年2月擴展至全部巴士路線可用,之前已接通10種不同支付工具。BoC Pay上周才推出乘車碼算是遲,比較特別是其推廣優惠,除了車費滿10元可減3元,車費還可享5倍額外積分,同類推廣中出手算是闊綽;連同之前一些信用卡推出的搭巴士優惠去看,這種小額但頻繁的恒常消費看來已成了支付商的新戰場。八達通應該要居安思危,其在交通消費上的絕對優勢,可能很快會被動搖。

至於房協轄下共51個物業,由12月起可使用AlipayHK交租金或管理費,意義則更大。雖然房協並非政府部門,但政策方向和日常運作與政府部門相近,率先嘗試接入電子支付,如運作暢順且反應理想,估計有助推動更多民生福利項目考慮把電子錢包納入支援範圍。另外,AlipayHK是第一個電子錢包支援出租屋邨繳交租金,打開了一個全新服務領域,相信很快會有其他電子支付商加入戰場,競爭激烈下有望給用家帶來更多益處。

記得行政長官李家超任內首份《施政報告》強調要建設智慧政府,目標是兩年後政府服務全面電子化,以及三年內全面採用「智方便」提供一站式數碼服務,各大電子支付商未來還有很大發揮空間。

資料來源:hd.stheadline.com

               Back to Menu